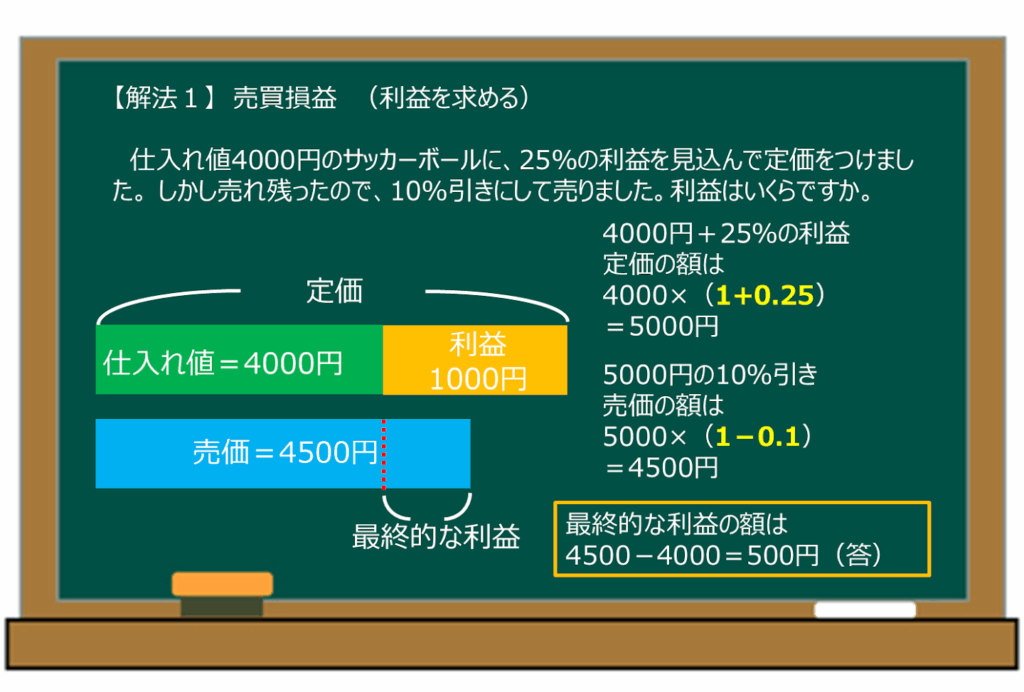
私たちがビジネスを運営する上で、価格設定は非常に重要な要素です。特に定価の3割引で売ると利益200円になるように原価を設定することは、利益を最大化するための鍵となります。この考え方を深く理解することで、販売戦略をより効果的に構築できるでしょう。
定価の設定と利益の関係
定価を設定することは、ビジネスでの利益と売上に大きな影響を与えます。原価を理解し、利益を最大化するためには、適切な価格戦略が不可欠です。以下に、具体的なステップを示します。
原価と利益の基本
- 原価を計算する
購入価格に追加費用(送料、手数料など)を加算します。
例えば、仕入れ価格が850円の場合、他のコストを加えて原価を明確にします。
- 希望する利益額を明確にする
利益の目標を設定します。
利益200円を目指す場合、原価に200円を加えた価格を考慮します。
- 定価を設定する
原価に必要な利益を足して定価を算出します。
たとえば、850円(原価) + 200円(利益)で、定価は1050円になります。
定価の割引による影響
- 割引率を決める
どの程度の割引を提供するか決定します。
例えば、定価の3割引を行う場合、割引後の価格を計算します。
- 割引後の利益を計算する
割引を適用した後の販売価格を元に、利益を計算します。
1050円の3割引で売ると、販売価格は735円になります。そこから原価(850円)を引くと利益がどうなるか評価します。
- 利益が適切か確認する
割引後の利益が戦略に合致しているか検討します。
利益が200円になるように、割引率を調整することを考えます。
仕入れ850円のケーススタディ
仕入れ850円の場合、利益計算や定価設定について詳しく見ていきます。原価を基に適切な定価を設定することで、期待する利益を得られるようになります。
定価の設定方法
定価を設定する手順は以下の通りです。
- 原価を確認する。仕入れコスト850円が基準です。
- 希望利益を決める。例えば、利益200円を目指します。
- 定価を計算する。計算式は「原価 + 希望利益」です。
- 定価を策定する。この場合は850円 + 200円 = 1050円です。
これにより、我々は定価を1050円とし、利益を200円とすることが可能になります。
利益計算の手順
利益計算の具体的な手順も明確にする必要があります。次のように進めます。
- 定価を確認する。1050円です。
- 割引率を決める。定価の3割引きなら、30%となります。
- 割引後の価格を計算する。1050円 × 0.7 = 735円です。
- 利益を求める。735円 – 850円(原価) = -115円。利益は出ません。
定価の3割引での利益計算
定価の3割引で販売する際の利益計算は重要なプロセスです。設定した原価から利益を得るための計算手順を示します。
具体的な計算例
- 原価を確認する
原価は850円です。
- 希望する利益を設定する
利益は200円になります。
- 定価を算出する
定価 = 原価 + 利益 = 850円 + 200円 で、定価は1050円です。
- 割引後の販売価格を計算する
割引率は30%です。
割引後の価格 = 定価 × (1 – 割引率) = 1050円 × 0.7 = 735円です。
- 利益の再確認
割引後の販売価格735円と原価850円を比較します。
利益は735円 – 850円 = -115円、つまり利益が出ない結果になります。
利益200円の確保
- 原価を見直す
原価を850円から下げてみます。例えば、700円に設定します。
- 再度、定価を計算する
定価 = 原価 + 利益 = 700円 + 200円で、定価は900円です。
- 割引後の販売価格を再計算する
割引後の価格 = 900円 × 0.7 = 630円です。
- 最終的な利益の確認
利益は630円 – 700円 = -70円となり、依然として利益が出ないことがわかります。
- さらなる原価の見直しを行う
原価を600円に設定し、計算します。
定価 = 600円 + 200円 で、定価は800円となります。
割引後の価格 = 800円 × 0.7 = 560円で、560円 – 600円 = -40円です。
定価の1割引での利益計算
定価の1割引で販売した場合の利益を計算することにより、ビジネスの収益性をより一層理解できます。以下に、利益560円のケース分析を示します。
利益560円のケース分析
利益560円を得るための原価を設定する際、以下の手順を踏みます。
- 希望する利益額を確認する。この場合、560円です。
- 原価を決定する。仮に仕入れ価格が850円とします。
- 定価を計算する。原価に希望する利益を加算します。850円 + 560円 = 1410円。
- 定価に割引を適用する。定価の1割引は1410円 × 0.1 = 141円、割引後の価格は1410円 – 141円 = 1269円です。
- 利益を確認する。割引後の価格1269円から原価850円を引きます。1269円 – 850円 = 419円となり、希望した560円に達しない結果になります。
このケース分析を通じて、定価の設定が利益に与える影響が明確になります。割引後に560円の利益を得るためには、原価の見直しが不可欠です。
定価の導き出し方
定価を正しく導き出すための手順を示します。
- 原価を知る。例えば、原価850円とします。
- 希望する利益を設定する。このケースでは560円となります。
- 定価を計算する。原価850円と利益560円を足し合わせて1410円となります。
- 市場の競争を考慮する。近隣の類似商品価格をリサーチして、設定定価が適正かを確認します。
- 販売戦略を立てる。割引率を設定し、利益を最大化する方法を考えます。
結論
価格設定はビジネスの成功において非常に重要な要素です。我々は原価を適切に設定し希望する利益を明確にすることで、効果的な販売戦略を構築できます。定価の割引率が利益に与える影響を理解することで、より賢明な決定を下すことが可能です。
原価850円のケーススタディからも分かるように、定価を適切に設定しなければ、利益が出ないリスクがあります。市場の競争を考慮しつつ、価格設定を見直すことで、我々は持続可能な利益を確保できるでしょう。これからも価格戦略の重要性を忘れずに、ビジネスを進めていきましょう。